La rateizzazione non costituisce accettazione del debito
La rateizzazione non implica acquiescenza alla pretesa tributaria: la Cassazione ribadisce il princi…


La rateizzazione non implica acquiescenza alla pretesa tributaria: la Cassazione ribadisce il princi…
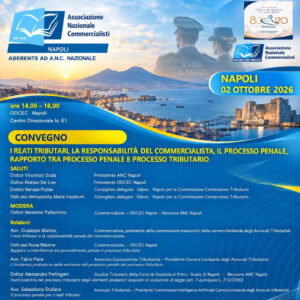
Omessi versamenti, reati tributari, rapporti tra processo penale e processo tributario, efficacia de…
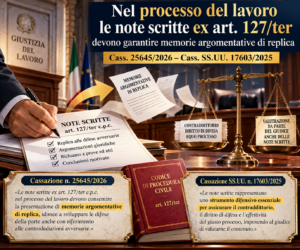
La trattazione scritta ex art. 127-ter c.p.c. ha funzione sostitutiva dell’udienza e non può negare …
Fondo patrimoniale e tutela della famiglia: la Cassazione delimita “famiglia” e “bisogni familiari” …
Illegittimità dell’obbligo di comunicare l’adesione alla massoneria, non cessa l’era della caccia al…
Società di riscossione private, onere di dimostrare il loro titolo abilitativo La società privata ch…
Società di riscossione incarico e atti illegittimi senza delibera comunale La riscossione dei tribut…
Basta con il deposito alla rinfusa dei referti di notifica nel processo tributario telematico il fas…
I Termini per fare ricorso decorrono dalla notifica e non dalla “piena conoscenza” una discutibile v…
“Ignorantia legis non excusat”: il principio non è assoluto quando la normativa tributaria è oscura …
Termini di decadenza per l’accertamento, raddoppio dei termini, regimi premiali, decadenza da …
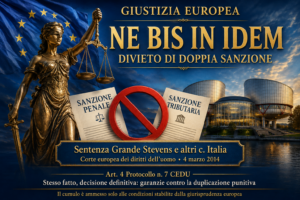
Ne bis in idem: annullate le sanzioni tributarie quando il cumulo con quelle penali è sproporzionato…
2022 2023 2024 accertamenti accertamento agenzia agevolazioni atti atto auto avviso carenza cartella cartelle casa compensazione comunicazione condono contraddittorio contribuente contributi crediti decadenza diritto divieto documenti entrate equitalia esenzione fermo fiscale fiscali giudicato giudice illegittima illegittimità illegittimo impugnabili impugnazione IMU inesistenza inps intimazione ipoteca iva limiti mancata motivazione multa notifica nulla Nullità nullo nuovo obbligatorio obbligo Omessa omesso onere onere della prova ottemperanza pagamento pec penale prescrizione previdenziali prima principio processo processo tributario Professionisti proroga prova pvc rateizzo registri registro residenza responsabilità ricorso riforma riscossione ritenute rottamazione ruolo sanatoria sanzione sanzioni sentenza soci società srl tassa termine termini tributari tributaria tributarie tributario unico
PRIMO PIANO – Sole 24 Ore